CIBERSEGURIDAD Y RESPONSABILIDAD DE LOS DIRECTIVOS: POR QUÉ UNA EMPRESA NECESITA ALGO MÁS QUE UN BUEN ANTIVIRUS

CIBERSEGURIDAD Y RESPONSABILIDAD DE LOS DIRECTIVOS: POR QUÉ UNA EMPRESA NECESITA ALGO MÁS QUE UN BUEN ANTIVIRUS

Ciberseguro y D&O ya no deberían contemplarse como productos reservados a las grandes corporaciones. Para muchas empresas, se están convirtiendo en una pieza fundamental de una adecuada estrategia de gestión de riesgos.
 

Durante mucho tiempo, hablar de ciberseguridad parecía un asunto reservado a los departamentos informáticos. Antivirus, contraseñas, copias de seguridad, cortafuegos y actualizaciones eran conceptos asociados fundamentalmente a los técnicos de la empresa.

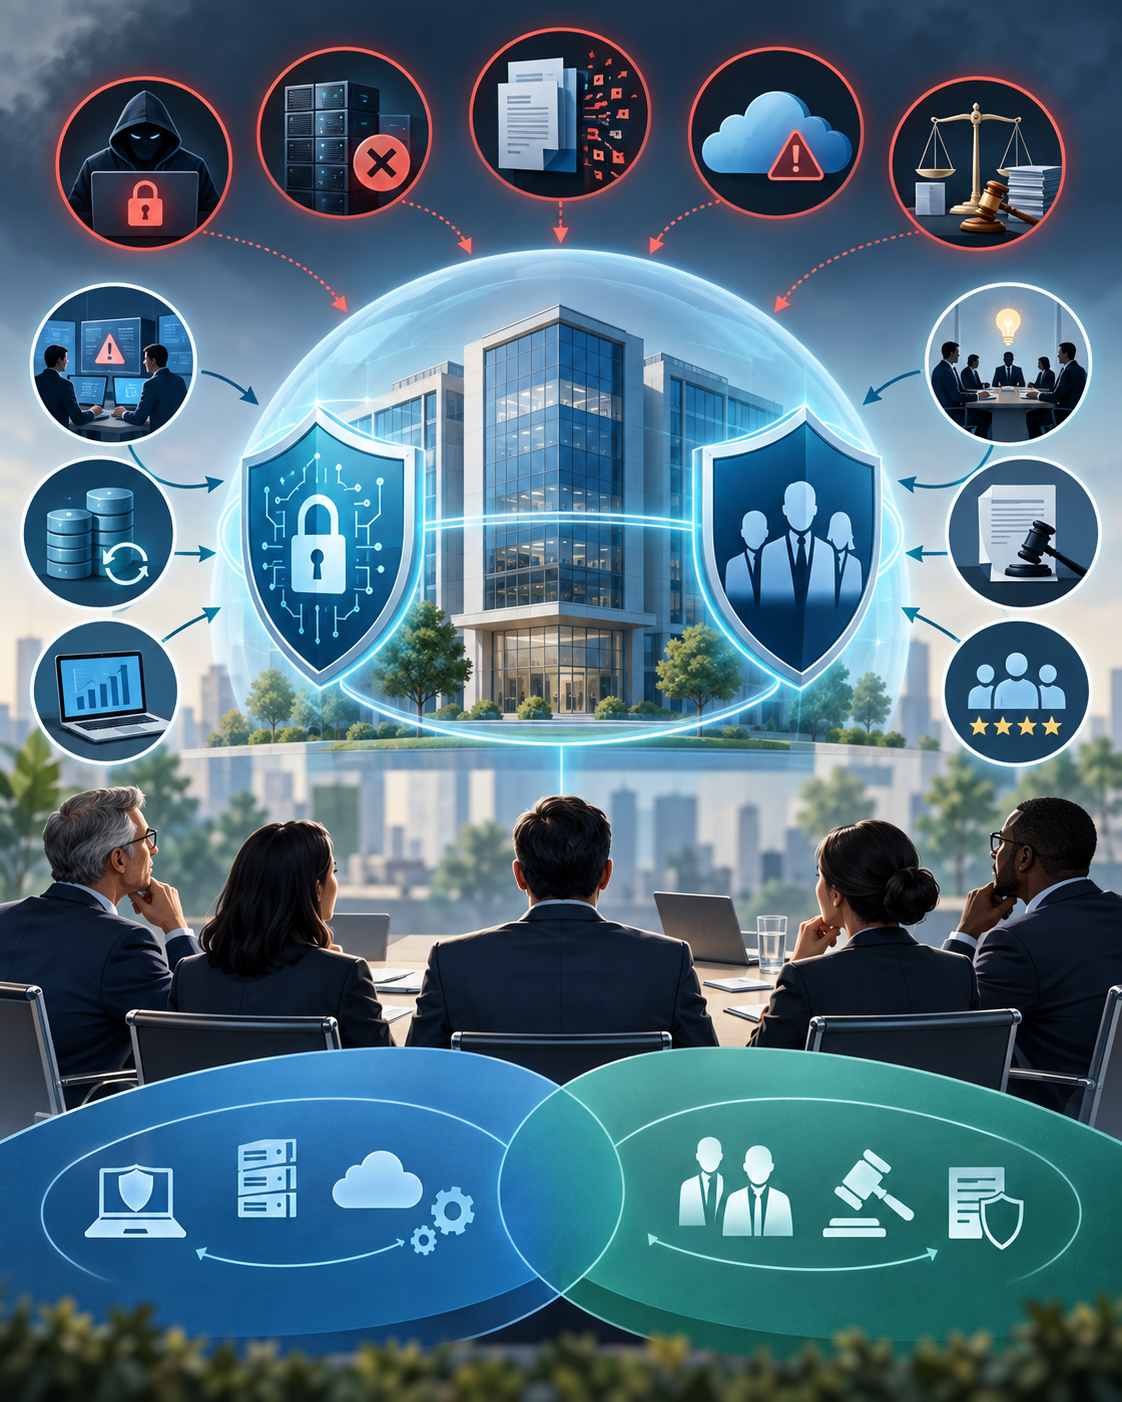
Pero esta realidad ha cambiado, hoy, un ciberataque puede paralizar la actividad de una empresa durante días, provocar la pérdida o exposición de información, generar gastos extraordinarios, afectar a clientes y proveedores y ocasionar un importante daño de reputación.

Las consecuencias pueden no terminar en la empresa. También pueden alcanzar a las personas que toman las decisiones.


El problema no siempre empieza con un hacker

Cuando pensamos en un ciberincidente solemos imaginar a un delincuente que consigue acceder a los sistemas de una empresa y exige un rescate.

El ransomware sigue siendo una amenaza importante, pero no es la única. Una empresa puede sufrir una interrupción porque un proveedor tecnológico deja de prestar servicio, por un error durante una actualización, por una configuración incorrecta de sus sistemas, por una filtración accidental de información o incluso por un error cometido por un empleado.

El resultado puede ser exactamente el mismo: trabajadores que no pueden desarrollar su actividad, pedidos que no pueden gestionarse, clientes que no pueden ser atendidos y facturación que se detiene.

En una empresa digitalizada, unas horas de inactividad pueden representar miles de euros. En determinados negocios, una interrupción prolongada puede poner incluso en peligro su continuidad.

Por eso, proteger una empresa frente al ciberriesgo no consiste únicamente en intentar evitar el ataque. También significa estar preparado para responder cuando algo falla.


El seguro de ciberriesgos: mucho más que pagar un rescate

Una póliza de ciberriesgos tampoco debe entenderse simplemente como un seguro para pagar un rescate después de un ransomware. Una buena póliza puede incorporar diferentes garantías y servicios destinados a hacer frente a las consecuencias del incidente.

Dependiendo del producto y de las condiciones contratadas, puede contemplar aspectos como los gastos de investigación y respuesta ante el incidente, recuperación de datos, interrupción del negocio, responsabilidad frente a terceros, gestión de crisis, gastos de notificación, defensa jurídica o determinados perjuicios derivados de un incidente de seguridad.

Además, algunas soluciones incorporan servicios especializados de prevención y respuesta.

Esto es especialmente importante para una pequeña y mediana empresa, que normalmente no dispone internamente de un equipo especializado en ciberseguridad, forense informática, comunicación de crisis y asesoramiento jurídico.


¿Y qué responsabilidad tiene el administrador?

Aquí aparece una cuestión que muchas empresas todavía no valoran suficientemente.

Si un incidente tecnológico provoca un perjuicio importante, pueden surgir preguntas sobre las decisiones tomadas por los administradores y directivos: ¿se habían identificado los riesgos?, ¿existían medidas de seguridad suficientes?, ¿se habían realizado copias de seguridad?, ¿había un plan de continuidad?, ¿se había controlado adecuadamente a los proveedores tecnológicos?, ¿se había reaccionado correctamente ante el incidente?.

Esto significa que el problema puede pasar de ser inicialmente tecnológico a convertirse en financiero, empresarial y jurídico, y ahí es donde adquiere especial importancia el seguro de Responsabilidad Civil de Administradores y Directivos, conocido habitualmente como D&O.


¿Por qué una empresa debería tener también un seguro D&O?

Porque el seguro de ciberriesgos y el seguro D&O protegen intereses diferentes.

El primero está orientado principalmente a los daños y responsabilidades derivados de un incidente cibernético.

El segundo protege a los administradores y directivos frente a determinadas reclamaciones relacionadas con las decisiones tomadas en el ejercicio de sus funciones.

Esto adquiere especial relevancia en un entorno empresarial en el que las decisiones tecnológicas forman parte cada vez más de la estrategia de la compañía.

Invertir en una nueva plataforma tecnológica, contratar un proveedor cloud, implantar inteligencia artificial, externalizar determinados servicios informáticos o decidir cuánto se invierte en ciberseguridad son decisiones empresariales y, como cualquier otra decisión empresarial, pueden ser posteriormente cuestionadas si las consecuencias resultan perjudiciales para la compañía.


No importa solamente el tamaño de la empresa

Existe una falsa sensación de seguridad entre algunas pequeñas empresas: «A nosotros no nos van a atacar porque somos demasiado pequeños». Es un planteamiento peligroso.

Una pyme puede resultar atractiva precisamente porque dispone de menos recursos para prevenir y responder ante un ataque. Además, muchas pequeñas empresas dependen de proveedores tecnológicos externos. El riesgo no depende únicamente del número de empleados. Depende también de cuánto depende el negocio de la tecnología y de las consecuencias que tendría que esa tecnología dejara de funcionar.


¿Cuánto cuesta realmente no estar asegurado?

Esta es probablemente la pregunta más importante. Una empresa puede pensar que contratar un seguro cibernético supone asumir un gasto adicional. Pero la comparación correcta no debería ser «seguro frente a no seguro».

Debería ser:

¿Cuánto me costaría afrontar por mis propios medios un ciber incidente grave?

Hay que sumar la pérdida de ingresos durante la interrupción, los gastos de recuperación, la intervención de especialistas informáticos, abogados, expertos en comunicación, posibles reclamaciones de terceros, recuperación de datos, notificaciones, investigación del incidente y el daño reputacional.

Y a todo ello habría que añadir una cuestión especialmente delicada: qué ocurriría si posteriormente se reclama responsabilidad a los administradores o directivos.

El coste de una póliza puede ser perfectamente asumible. El coste de un incidente grave, en cambio, puede no serlo.


La pregunta que cualquier empresario debería hacerse

La cuestión ya no es si una empresa utiliza tecnología. Prácticamente todas lo hacen.

La verdadera pregunta es:

¿Qué ocurriría con mi empresa si mañana dejara de funcionar su sistema informático?

Y después hay que hacerse una segunda pregunta:

¿Qué ocurriría con mis administradores y directivos si alguien considerase que no se tomaron las medidas necesarias para evitar o minimizar ese daño?

Si la respuesta a cualquiera de estas preguntas genera incertidumbre, probablemente ha llegado el momento de revisar el programa de seguros. Porque en el actual entorno empresarial, proteger una empresa frente a los ciberriesgos no consiste únicamente en instalar un antivirus. Consiste en proteger el negocio, sus datos, su continuidad, su reputación y también a las personas que tienen la responsabilidad de dirigirlo.


Publicado el 25 de Septiembre de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.

SEGUROS PARA MASCOTAS: EL AUGE DE UNA PROTECCIÓN QUE YA NO ES UN LUJO

SEGUROS PARA MASCOTAS:

EL AUGE DE UNA PROTECCIÓN

QUE YA NO ES UN LUJO

Durante los últimos años, las mascotas han adquirido un papel cada vez más importante dentro de los hogares españoles. Perros y gatos han dejado de ser considerados simplemente animales de compañía para convertirse, para muchas familias, en un miembro más del hogar. Este cambio también se está reflejando en el sector asegurador, donde los seguros para mascotas están experimentando un crecimiento significativo.


La mayor concienciación sobre el bienestar animal, el incremento de los costes veterinarios y la evolución de la normativa están haciendo que cada vez más propietarios se planteen contratar una póliza específica para proteger a sus animales.


¿Por qué están creciendo los seguros para mascotas?

El auge de este tipo de seguros responde a varios factores. Uno de los más importantes es el aumento del coste de la atención veterinaria. Una consulta, una prueba diagnóstica, una intervención quirúrgica o un tratamiento prolongado pueden suponer un desembolso considerable para el propietario.

Ante esta situación, el seguro puede convertirse en una herramienta de planificación financiera. En lugar de asumir de forma imprevista una factura veterinaria elevada, el propietario puede contar con una póliza que cubra, dependiendo de sus condiciones, una parte de los gastos derivados de determinadas enfermedades, accidentes o tratamientos.

Además, la relación que mantenemos con nuestras mascotas ha cambiado. Existe una mayor preocupación por su salud y bienestar y, al mismo tiempo, una mayor disposición a invertir en medicina preventiva, alimentación especializada, revisiones veterinarias y tratamientos que hace unos años no eran tan habituales.


El seguro de mascotas ofrece mucho más que asistencia veterinaria

Aunque la cobertura sanitaria es uno de los principales atractivos, los seguros para mascotas pueden incluir diferentes garantías. En función de la compañía y del producto contratado, podemos encontrar coberturas como responsabilidad civil, asistencia veterinaria por accidente o enfermedad, gastos de intervención quirúrgica, hospitalización, pruebas diagnósticas, medicamentos, asistencia telefónica o servicios relacionados con el cuidado del animal.

La responsabilidad civil merece una atención especial. En el caso de los perros, el propietario puede tener que hacer frente a los daños que el animal cause a terceras personas o a sus bienes. Contar con una cobertura adecuada permite afrontar este tipo de situaciones con mayor tranquilidad.

Por eso, antes de contratar una póliza no basta con fijarse exclusivamente en el precio. Es fundamental analizar qué riesgos están realmente cubiertos, los límites de indemnización, las franquicias, las exclusiones y los periodos de carencia.


La normativa también está impulsando la contratación

La evolución normativa relacionada con la protección y tenencia responsable de animales también está contribuyendo a aumentar el interés por este tipo de productos.

En España, la legislación ha reforzado determinadas obligaciones de los propietarios y ha incrementado la concienciación sobre la responsabilidad asociada a la tenencia de animales.

En este contexto, el seguro se presenta como una herramienta adicional para gestionar los riesgos derivados de convivir con una mascota. No obstante, es importante distinguir entre las obligaciones legales y las coberturas voluntarias que ofrecen las aseguradoras. Que una determinada cobertura pueda ser obligatoria en determinadas circunstancias no significa que todas las garantías incluidas en un seguro de mascotas sean exigidas por ley.


¿Merece la pena contratar un seguro para perros o gatos?

No existe una respuesta única. Dependerá del animal, de su edad, de su estado de salud, del tipo de cobertura y, especialmente, del nivel de riesgo que el propietario esté dispuesto a asumir. Para algunas familias, disponer de asistencia veterinaria puede ser especialmente interesante ante el riesgo de afrontar gastos elevados e inesperados. Para otras, puede resultar suficiente una cobertura de responsabilidad civil o un producto más básico.

La clave está en analizar las necesidades reales y comparar las condiciones de las diferentes alternativas. Un seguro económico que tenga numerosas exclusiones puede resultar menos interesante que una póliza ligeramente más cara pero con coberturas más amplias y límites adecuados.


El papel de las corredurías de seguros

En este escenario, las corredurías pueden desempeñar un papel especialmente relevante. El cliente no siempre necesita simplemente «el seguro más barato», sino encontrar una solución que encaje con las características de su mascota y con su capacidad económica.

El asesoramiento profesional permite comparar coberturas, detectar exclusiones importantes y explicar al cliente qué situaciones quedan realmente protegidas.


El futuro del seguro de mascotas

Todo apunta a que los seguros para mascotas continuarán ganando protagonismo durante los próximos años. La creciente consideración de los animales como un miembro más de la familia, el incremento de los costes veterinarios y la evolución de la responsabilidad de los propietarios favorecen el desarrollo de este mercado.

Para las aseguradoras y mediadores, el reto será ofrecer productos transparentes, competitivos y realmente útiles. Para los propietarios, la clave será comparar antes de contratar y prestar atención no solo a la prima, sino también a las coberturas, límites, franquicias, carencias y exclusiones.

El seguro de mascotas ha dejado de ser un producto minoritario. Todo indica que estamos ante una categoría aseguradora con un importante recorrido por delante y con capacidad para convertirse en una parte habitual de la protección aseguradora de los hogares españoles.


Publicado el 28 de Agosto de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
EL SEGURO DE CIBERRIESGOS: LA PÓLIZA QUE MÁS INTERÉS ESTÁ GENERANDO EN 2026

EL SEGURO DE CIBERRIESGOS: LA PÓLIZA QUE MÁS INTERÉS ESTÁ GENERANDO EN 2026

Introducción

La transformación digital ha cambiado la forma en que las empresas operan, se comunican y almacenan información. Sin embargo, esta evolución también ha incrementado la exposición a amenazas informáticas cada vez más sofisticadas. En este contexto, el seguro de ciberriesgos se ha convertido en una de las coberturas con mayor crecimiento dentro del sector asegurador durante 2026. Cada vez más organizaciones buscan protegerse frente a pérdidas económicas, interrupciones operativas y daños reputacionales derivados de incidentes de seguridad.


¿Qué es un seguro de ciberriesgos?

Se trata de una póliza diseñada para proteger a empresas y profesionales frente a las consecuencias financieras de un ciberataque. Dependiendo de la cobertura contratada, puede incluir gastos de recuperación de sistemas, gestión de incidentes, asesoramiento legal, notificación a clientes afectados, defensa frente a reclamaciones e incluso pérdidas derivadas de la interrupción de la actividad empresarial.


Por qué está creciendo su demanda

Los ataques de ransomware, el robo de credenciales, las filtraciones de datos y los fraudes digitales continúan aumentando. Además, la adopción de inteligencia artificial ha permitido a los ciberdelincuentes desarrollar campañas más convincentes y automatizadas. Como consecuencia, empresas que antes consideraban improbable sufrir un incidente ahora perciben el riesgo como una amenaza real para su continuidad operativa.


La inteligencia artificial como acelerador del riesgo

La IA está transformando tanto la defensa como el ataque. Los delincuentes utilizan herramientas avanzadas para generar correos fraudulentos difíciles de detectar, automatizar ataques y analizar vulnerabilidades. Al mismo tiempo, las aseguradoras emplean inteligencia artificial para evaluar riesgos, detectar fraude y personalizar coberturas. Esta carrera tecnológica está redefiniendo el mercado de los ciberriesgos.


Más allá de la indemnización económica

Las pólizas ofrecen mucho más que una compensación financiera. Muchas incluyen equipos especializados de respuesta ante incidentes, servicios de comunicación de crisis, recuperación de datos, análisis forense digital y apoyo jurídico. Este enfoque integral ayuda a reducir el impacto de los ataques y acelera la recuperación de las organizaciones afectadas.


Retos para las aseguradoras

El mercado también enfrenta desafíos importantes. La rápida evolución de las amenazas dificulta la evaluación del riesgo y obliga a revisar constantemente los modelos actuariales. Además, las aseguradoras están exigiendo medidas mínimas de ciberseguridad, como autenticación multifactor, copias de seguridad seguras y programas de formación para empleados.


Perspectivas para los próximos años

Todo indica que el seguro de ciberriesgos seguirá creciendo. La dependencia tecnológica, las exigencias regulatorias y el incremento de los ataques convierten esta cobertura en una herramienta estratégica para la gestión del riesgo empresarial. Las compañías que integren prevención, tecnología y seguros estarán mejor preparadas para afrontar el entorno digital del futuro.

El seguro de ciberriesgos ha dejado de ser un producto especializado para convertirse en una necesidad para muchas organizaciones. En un entorno donde la información es uno de los activos más valiosos, contar con protección frente a incidentes digitales puede marcar la diferencia entre una recuperación rápida y una crisis prolongada.


Publicado el 26 de Junio de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
RIESGOS Y SEGUROS EN FIESTAS POPULARES Y ROMERÍAS: CLAVES PARA ORGANIZADORES Y AYUNTAMIENTOS

RIESGOS Y SEGUROS EN FIESTAS POPULARES Y ROMERÍAS: CLAVES PARA ORGANIZADORES Y AYUNTAMIENTOS

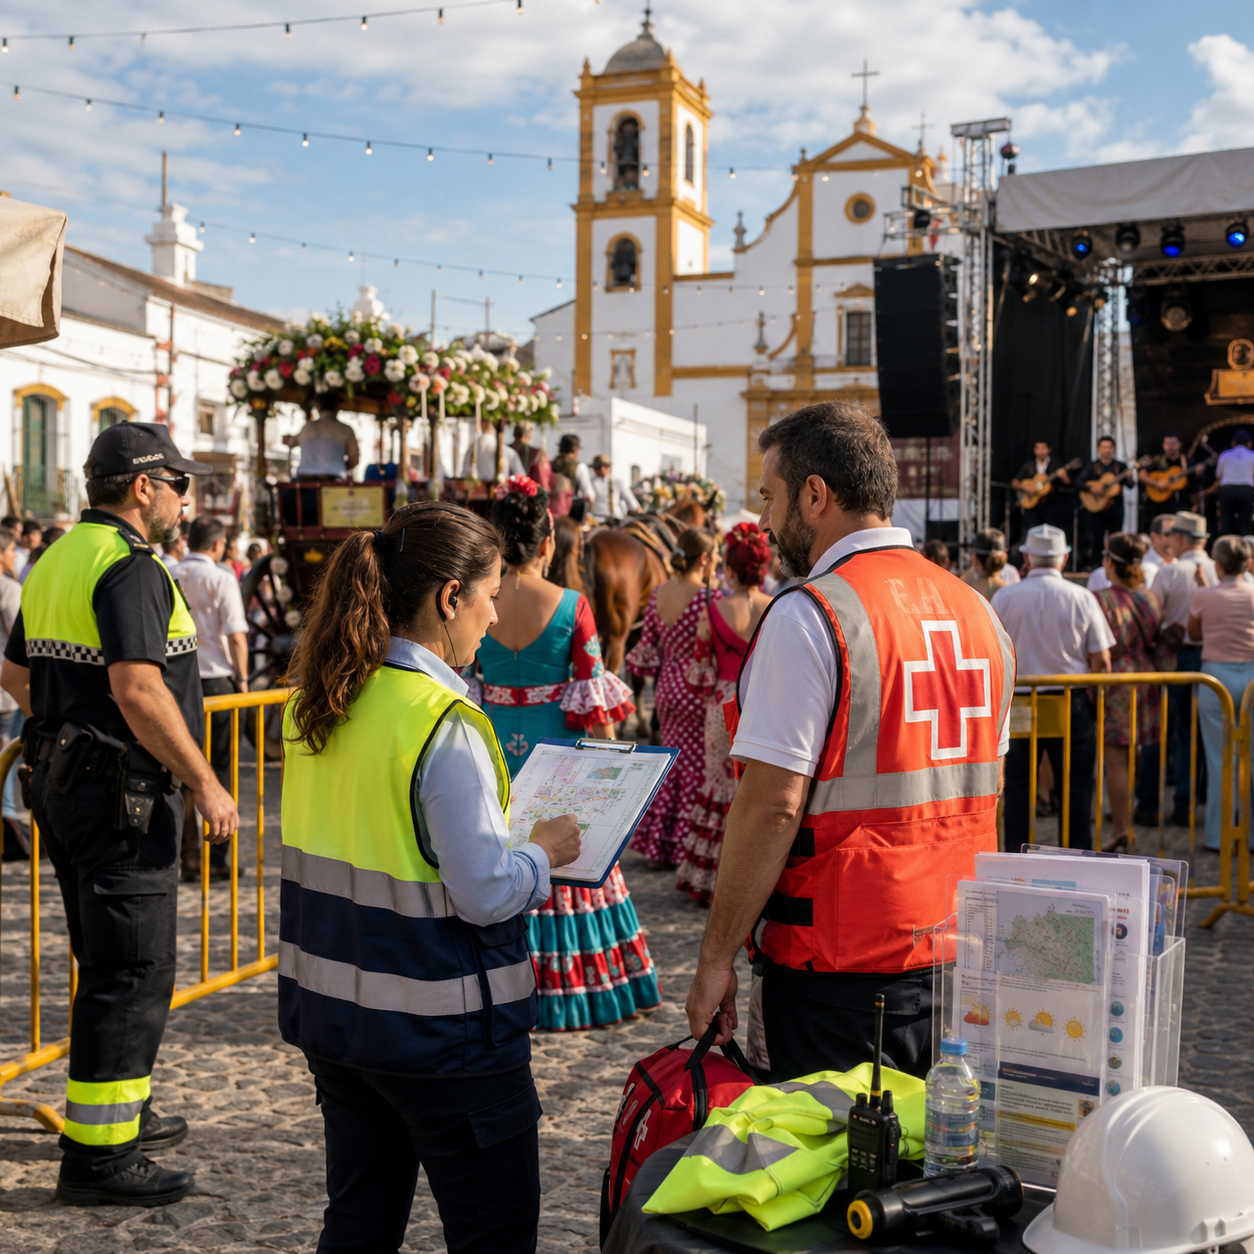
Las fiestas de pueblo y romerías reúnen cada año a miles de personas y generan un importante impacto social y económico, pero también implican numerosos riesgos que deben gestionarse adecuadamente desde el punto de vista asegurador.

Entre los incidentes más frecuentes destacan los accidentes personales, como caídas, golpes, intoxicaciones, quemaduras o lesiones derivadas de aglomeraciones y actividades festivas. A ello se suman riesgos estructurales relacionados con escenarios, carpas, atracciones feriales e instalaciones eléctricas temporales.

La responsabilidad civil continúa siendo la cobertura más relevante para ayuntamientos, comisiones de fiestas y organizadores, ya que puede responder frente a daños personales o materiales sufridos por terceros durante el evento. También cobran especial importancia los seguros vinculados a actividades tradicionales con animales, espectáculos pirotécnicos y festejos taurinos, sujetos en muchos casos a normativa específica.

Otro factor cada vez más determinante es la meteorología. Episodios de viento, lluvias torrenciales o altas temperaturas pueden provocar cancelaciones, daños materiales o situaciones de emergencia, impulsando la contratación de seguros de cancelación y coberturas por fenómenos atmosféricos.

Las aseguradoras están incrementando además las exigencias preventivas en este tipo de celebraciones, solicitando planes de autoprotección, controles de aforo, certificaciones técnicas y protocolos de seguridad para poder asumir los riesgos del evento.

En este contexto, recordamos que una adecuada planificación aseguradora no solo protege económicamente a organizadores y administraciones, sino que también contribuye a garantizar la seguridad de asistentes, voluntarios y participantes en unas celebraciones cada vez más multitudinarias.


Publicado el 29 de Mayo de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
BENEFICIOS FISCALES DE LOS SEGUROS DE SALUD PARA AUTÓNOMOS

BENEFICIOS FISCALES DE LOS SEGUROS DE SALUD PARA AUTÓNOMOS

Ser autónomo implica asumir múltiples responsabilidades: desde la gestión del negocio hasta el cumplimiento de las obligaciones fiscales. En este contexto, optimizar la carga impositiva se convierte en una prioridad. Una de las herramientas más interesantes, y a menudo infrautilizada, es la contratación de un seguro de salud. No solo aporta tranquilidad y acceso rápido a servicios médicos, sino que también ofrece ventajas fiscales significativas.

¿Se puede desgravar el seguro de salud?

Sí. En España, los trabajadores autónomos pueden deducirse las primas del seguro de salud en su declaración del IRPF, siempre que cumplan ciertos requisitos. Esta deducción está contemplada como gasto afecto a la actividad económica, lo que permite reducir la base imponible.


Límites de deducción

La normativa establece unos límites máximos de deducción:

  • Hasta 500 euros anuales por cada persona asegurada (incluyendo al propio autónomo, su cónyuge y los hijos menores de 25 años que convivan con él).
  • Este límite se amplía a 1.500 euros por persona en caso de discapacidad.

Esto significa que, si un autónomo contrata un seguro que cubre a toda su familia, el ahorro fiscal puede ser considerable.


Requisitos para aplicar la deducción

Para poder beneficiarse de esta ventaja fiscal, es necesario cumplir con las siguientes condiciones:

  1. El seguro debe estar vinculado a la actividad económica del autónomo.
  2. Debe estar correctamente contabilizado como gasto en los libros de registro.
  3. El pago de la prima debe realizarse mediante métodos que permitan su justificación (transferencia, domiciliación bancaria, etc.).
  4. La póliza debe cubrir únicamente asistencia sanitaria (no otros productos como seguros de vida o ahorro).


Ventajas más allá de lo fiscal

Aunque el ahorro en impuestos es un incentivo importante, no es el único beneficio:

  • Acceso rápido a especialistas sin listas de espera.
  • Mayor flexibilidad horaria, ideal para quienes no pueden permitirse perder tiempo de trabajo.
  • Cobertura adaptada a las necesidades del autónomo y su familia.
  • Mejora del bienestar personal, lo que repercute directamente en la productividad.


¿Compensa contratar un seguro de salud?

En muchos casos, sí. Si se tiene en cuenta tanto el ahorro fiscal como el valor añadido en términos de salud y tiempo, el seguro médico privado puede ser una inversión inteligente para cualquier autónomo.

Eso sí, es importante analizar las diferentes opciones disponibles en el mercado y elegir una póliza que realmente se ajuste a las necesidades personales y profesionales.

Eso sí, es importante analizar las diferentes opciones disponibles en el mercado y elegir una póliza que realmente se ajuste a las necesidades personales y profesionales.


Publicado el 24 de Abril de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
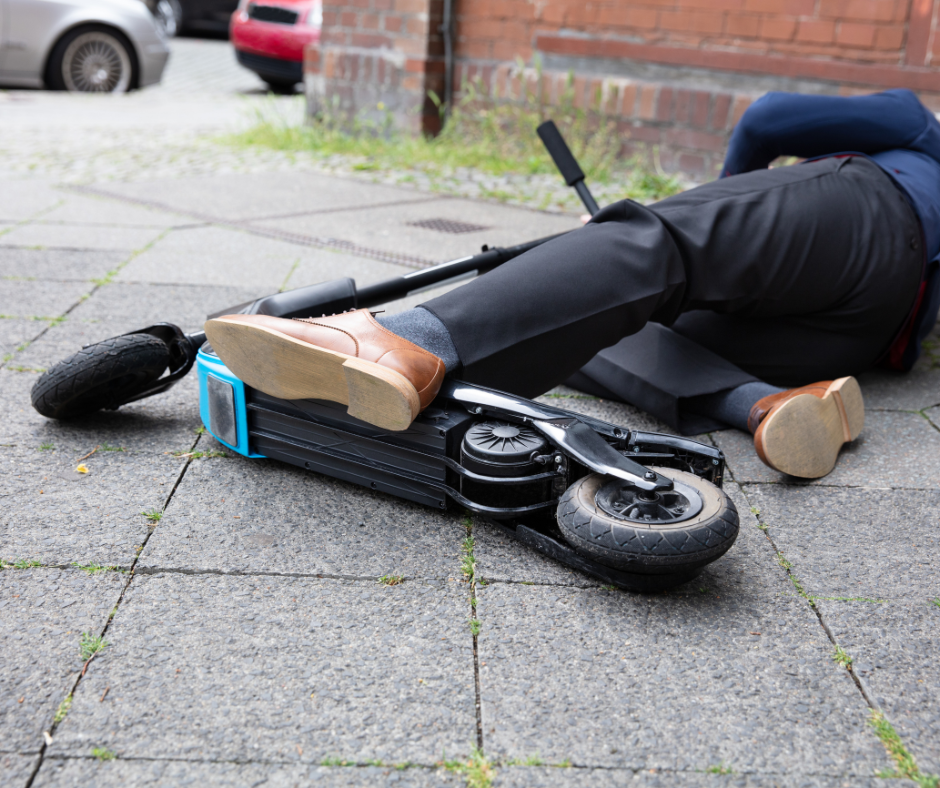
SEGURO OBLIGATORIO PARA PATINETES ELÉCTRICOS: LO QUE CAMBIA EN 2026

SEGURO OBLIGATORIO PARA PATINETES ELÉCTRICOS: LO QUE CAMBIA EN 2026

La movilidad urbana sigue evolucionando y, con ella, también lo hace la normativa que regula el uso de los patinetes eléctricos. En 2026 se ha dado un paso clave: la aprobación de un nuevo reglamento que establece la obligatoriedad del registro, matriculación y seguro para estos vehículos.


En este artículo te explicamos de forma clara qué ha cambiado, qué necesitas para cumplir la normativa y cómo te afecta si utilizas un patinete eléctrico.


Nuevo reglamento: registro y matriculación obligatorios

El pasado 30 de enero de 2026 se publicó en el BOE el Real Decreto que modifica el Reglamento General de Vehículos y crea el Registro de Vehículos Personales Ligeros.

Este cambio introduce una novedad fundamental:

Todos los vehículos de movilidad personal (VMP) deben estar registrados y matriculados, independientemente de que estén certificados o no.

Esto supone que ya no basta con tener un patinete eléctrico, sino que ahora pasa a estar identificado oficialmente, igual que otros vehículos.

El proceso de inscripción puede realizarse a través de la Sede Electrónica de la DGT, donde se detalla paso a paso cómo completar el trámite.


El seguro obligatorio: ya es una realidad

Con la entrada en vigor del reglamento y la activación del registro, se fija una fecha clave:

A partir del 16 de febrero de 2026 será obligatorio que el patinete esté registrado y matriculado para poder contratar el seguro.

Esto marca un antes y un después, ya que el seguro de responsabilidad civil pasa a ser un requisito indispensable para circular legalmente.


Requisitos para asegurar un patinete eléctrico

La Ley del Seguro Obligatorio de Responsabilidad Civil para vehículos personales ligeros establece tres condiciones esenciales:

  • ✔️ Certificación (homologación técnica del vehículo)
  • ✔️ Registro en la DGT
  • ✔️ Matrícula o etiqueta identificativa

Con la aprobación del nuevo reglamento, ahora ya es posible cumplir con todos estos requisitos.

Además, se establece claramente que:

Será imprescindible que el patinete esté certificado, registrado y matriculado para poder contratar el seguro.


¿A qué vehículos afecta?

La normativa se aplica a todos los vehículos de movilidad personal, incluyendo:

  • Patinetes eléctricos
  • Otros vehículos personales ligeros

Incluso se contempla tanto a los considerados:

  • Vehículos Personales Ligeros (VPL)
  • Como a los clasificados como vehículos a motor (VM)

Esto significa que prácticamente cualquier patinete eléctrico en uso deberá adaptarse a esta regulación.


¿Por qué es importante este cambio?

La obligatoriedad del seguro y del registro tiene varios objetivos:

  • Mejorar la seguridad vial
  • Facilitar la identificación de vehículos
  • Garantizar la cobertura de daños a terceros
  • Reducir la impunidad en accidentes

En definitiva, se busca equiparar los patinetes eléctricos a otros medios de transporte en términos de responsabilidad.

Si eres usuario de patinete eléctrico, es fundamental que te adaptes cuanto antes para evitar sanciones y circular con total tranquilidad.


Publicado el 27 de Marzo de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
EL CONSORCIO DE COMPENSACIÓN DE SEGUROS: CÓMO ACTÚA Y SU RELACIÓN CON TU PÓLIZA

EL CONSORCIO DE COMPENSACIÓN DE SEGUROS: CÓMO ACTÚA Y SU RELACIÓN CON TU PÓLIZA

En España, cuando ocurre un acontecimiento extraordinario como una inundación, un terremoto o un temporal devastador, entra en juego una figura clave que muchos asegurados desconocen hasta que la necesitan: el Consorcio de Compensación de Seguros (CCS).


Entender cómo funciona y cómo se relaciona con tu póliza es fundamental para saber qué esperar en situaciones críticas.


¿Qué es el Consorcio de Compensación de Seguros?

El Consorcio es una entidad pública empresarial adscrita al Ministerio de Economía que actúa como asegurador en situaciones extraordinarias que las compañías privadas no cubren directamente.

Su función principal es indemnizar los daños producidos por riesgos extraordinarios, entre ellos:

  • Inundaciones extraordinarias
  • Terremotos y maremotos
  • Erupciones volcánicas
  • Tempestades ciclónicas atípicas (incluyendo vientos extremos y tornados)
  • Actos de terrorismo

Es, en esencia, un sistema de protección colectiva que complementa el seguro privado.


La clave: su vínculo con tu póliza

Aunque el Consorcio actúa como asegurador, no contratas directamente con él. Su cobertura está integrada en la mayoría de pólizas (hogar, automóvil, comercios, etc.) a través de un mecanismo muy concreto:

  • En tu recibo de seguro aparece un recargo obligatorio
  • Ese recargo se destina al Consorcio
  • Gracias a ese pago, tienes derecho a su cobertura

Es decir, solo estás cubierto por el Consorcio si tienes una póliza en vigor y has pagado ese recargo.


¿Cuándo interviene el Consorcio?

El Consorcio no sustituye al seguro en todos los casos, sino solo cuando el daño proviene de un riesgo extraordinario.

Por ejemplo:

  • Una tubería que se rompe → lo cubre tu aseguradora
  • Una inundación por desbordamiento de río → lo cubre el Consorcio

Esta distinción es clave y, en ocasiones, genera confusión entre los asegurados.


¿Cómo actúa en la práctica?

Cuando ocurre un siniestro extraordinario, el proceso suele ser así.

1. Declaración del siniestro

El cliente puede comunicar directamente el siniestro al Consorcio (por teléfono o internet), sin pasar necesariamente por su aseguradora.

2. Verificación de cobertura

El Consorcio comprueba:

  • Que existe una póliza en vigor
  • Que el recibo está pagado
  • Que el daño corresponde a un riesgo extraordinario

3. Peritación

Se asigna un perito que evalúa los daños de forma similar a un seguro tradicional, aunque en escenarios de catástrofe se aplican modelos más ágiles.

4. Indemnización

El Consorcio paga directamente al asegurado, conforme a las condiciones de su póliza (capital asegurado, límites, etc.).


Aspectos que el cliente debe conocer

Desde una perspectiva práctica, hay varios puntos clave:

  • No cubre todo automáticamente: deben cumplirse las condiciones de la póliza
  • Respeta los límites asegurados: no paga más de lo que tengas contratado
  • No elimina la importancia de tu seguro: lo complementa

Además, el hecho de que intervenga el Consorcio no significa que el proceso sea completamente distinto; en muchos aspectos, funciona como una aseguradora más.


La importancia de revisar tu póliza

El Consorcio depende directamente de tu contrato de seguro. Por eso es fundamental revisar:

  • Capitales asegurados (¿cubren el valor real?)
  • Bienes incluidos
  • Situación del riesgo (dirección correcta, uso declarado, etc.)

Un error o infraseguro puede afectar también a la indemnización del Consorcio.

El Consorcio de Compensación de Seguros es una pieza esencial del sistema asegurador español, diseñada para responder cuando la magnitud del riesgo supera lo ordinario.

Para el cliente, representa una red de seguridad adicional, pero no independiente: su protección nace y depende de la póliza contratada.

Comprender esta relación permite afrontar situaciones extraordinarias con mayor claridad, evitando sorpresas en los momentos en los que más importa estar protegido.


Publicado el 27 de Febrero de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
¿HAS TENIDO UN ACCIDENTE DE CIRCULACIÓN?

¿HAS TENIDO UN ACCIDENTE DE CIRCULACIÓN?

Mantener la calma y actuar correctamente tras un accidente de tráfico es fundamental. A continuación, te explicamos qué hacer paso a paso.


Si hay heridos

Si la gravedad de las lesiones lo justifica, llama inmediatamente al 112 o a la policía. Antes de que las personas heridas sean trasladadas, anota su nombre, apellidos, dirección y teléfono, siempre que la situación lo permita.

Si únicamente hay daños materiales

  • Si tu vehículo dificulta la circulación y es posible hacerlo con seguridad, heretíralo de la calzada.
  • Contacta con la policía si lo consideras oportuno.
  • Toma fotografías del lugar del accidente y de los daños en los vehículos.


Te enseñamos cómo redactar la Declaración Amistosa de Accidente


Recuerda llevar siempre en tu vehículo al menos un Parte Europeo de Accidente.


En el lugar del accidente

Cuando los vehículos implicados sean únicamente dos, basta con rellenar un solo parte (para tres vehículos se utilizarán dos declaraciones, y así sucesivamente). No importa quién aporte los formularios ni quién los rellene. Para que la copia sea más legible, utiliza un bolígrafo y presiona con firmeza.

Al cumplimentarlo, no olvides:

  • Copiar los datos del vehículo y de ambas pólizas o cartas verdes (apartados 6, 7 y 8).
  • Comprobar los permisos de conducir (apartado 9).
  • Indicar con precisión el punto inicial del choque (apartado 10).
  • Marcar con una X las casillas correspondientes del apartado 12, que describen las circunstancias del accidente, e indicar al final el número total de casillas marcadas en cada columna.
  • Realizar un croquis del accidente (apartado 13).

Si hay testigos, anota sus nombres, apellidos y direcciones, especialmente si surgen discrepancias con el otro conductor.

Finalmente, firma el parte y solicita la firma del otro conductor. Entrégale una copia y conserva la otra.


En casa


  • No alteres bajo ningún concepto los datos ya consignados en la primera página del parte.
  • Completa la información requerida por tu aseguradora rellenando la Declaración de Accidente en el reverso.
  • Indica dónde estará tu vehículo para que el perito pueda evaluar los daños lo antes posible.


Casos particulares


Si el otro conductor dispone de un formulario conforme al modelo aceptado por el Comité Europeo de Seguros, pero redactado en otro idioma, comprueba que sea idéntico al tuyo. De este modo, podrás seguir la traducción apartado por apartado (todos están numerados) utilizando tu propio parte como referencia.


¿Y si no hay acuerdo o alguien no quiere firmar?


  • No fuerces la firma. Completa tu versión, anota datos y testigos, haz fotos y llama a Policía/Guardia Civil para que realicen atestado.
  • Puedes enviar tu parte a tu aseguradora con tu versión de los hechos y pruebas.


Preguntas frecuentes


  • ¿Qué pasa si me equivoco al escribir?

Evita tachones. Es mejor empezar una hoja de parte nueva.

  • ¿Puedo rellenarlo después en casa?

Hay que rellenarlo en el momento, con fotos y testigos (si hay).

  • ¿Y si el otro conductor no tiene seguro?

Recoge datos, pide atestado (llama a policía) y comunícalo a tu aseguradora.

  • ¿Cuánto tiempo tengo para avisar al seguro?

Mejor lo antes posible. En muchas pólizas el plazo orientativo de comunicación es de 7 días.

Fuente: I.E. (Insurance Europe)


Publicado el 30 de Enero de 2026
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
EL SEGURO Y LA ASESORÍA FINANCIERA: UNA ALIANZA ESENCIAL PARA LA GESTIÓN INTEGRAL DEL PATRIMONIO

EL SEGURO Y LA ASESORÍA FINANCIERA: UNA ALIANZA ESENCIAL PARA LA GESTIÓN INTEGRAL DEL PATRIMONIO

En un entorno económico cada vez más complejo y cambiante, la figura del asesor financiero cobra una relevancia estratégica. Su papel ya no se limita únicamente a seleccionar inversiones o diseñar carteras; hoy, su función va mucho más allá. La integración de productos aseguradores dentro de las estrategias financieras se ha convertido en un componente clave para lograr una gestión integral del patrimonio, sólida y adaptada a las necesidades reales de cada cliente.


El rol del asesor financiero en la integración de seguros

Ante este contexto, el papel del asesor financiero se vuelve crucial. Los profesionales certificados no solo pueden recomendar inversiones, sino que también están capacitados para ofrecer asesoramiento sobre una amplia variedad de productos aseguradores, entre ellos.

  • Seguros de vida riesgo
  • Planes de Pensiones
  • Productos de inversión basados en seguros
  • Planes de previsión asegurados (PPA), entre otros

Esta visión global permite que el asesor diseñe estrategias que combinen protección, ahorro y crecimiento del capital. Para el cliente, se traduce en un servicio más completo, coherente y alineado con sus objetivos vitales y financieros. Para el asesor, supone una oportunidad para diferenciarse en el mercado, aportando un valor añadido que otros profesionales quizá no ofrecen.


Un enfoque integral que marca la diferencia

La combinación de inversiones y seguros en la gestión del patrimonio abre un abanico de posibilidades. Por ejemplo, un asesor puede recomendar un seguro de vida riesgo para proteger a la familia del cliente ante una eventualidad, mientras que simultáneamente sugiere un PPA (Plan de previsión asegurado) como instrumento de ahorro con ventajas fiscales para la jubilación.

Este enfoque no solo protege el presente, sino que también prepara de forma sólida el futuro, elevando el nivel de confianza y satisfacción del cliente.

En definitiva, la alianza entre el sector asegurador y la asesoría financiera es más importante que nunca. La capacidad de integrar ambos mundos permite ofrecer un servicio holístico, orientado no solo al crecimiento del patrimonio, sino también a su protección.

Los asesores financieros que incorporan productos aseguradores en sus estrategias se posicionan como profesionales completos, capaces de acompañar a sus clientes en todas las etapas de su vida económica con soluciones seguras, eficientes y a largo plazo.


Publicado el 28 de Noviembre de 2025
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.
SEGUROS DE SALUD EN LAS EMPRESAS: UNA HERRAMIENTA CLAVE DE RETRIBUCIÓN FLEXIBLE

SEGUROS DE SALUD EN LAS EMPRESAS: UNA HERRAMIENTA CLAVE DE RETRIBUCIÓN FLEXIBLE

En un entorno laboral cada vez más competitivo, las empresas buscan fórmulas para atraer y retener talento sin recurrir únicamente a los aumentos salariales. Una de las estrategias más efectivas y valoradas por los empleados es la retribución flexible, y dentro de ella, los seguros de salud ocupan un papel protagonista.


¿Qué es la retribución flexible?

La retribución flexible es un modelo que permite al empleado destinar parte de su salario bruto a la contratación de determinados productos o servicios con ventajas fiscales. En lugar de recibir todo el salario en efectivo, el trabajador elige algunos beneficios —como el seguro médico, el ticket restaurante o el transporte— y consigue optimizar su nómina al pagar menos impuestos.


El seguro de salud como beneficio estrella

Entre todas las opciones de retribución flexible, el seguro de salud es uno de los más valorados tanto por empleados como por empresas.

  • Para el empleado, ofrece acceso rápido a especialistas, pruebas diagnósticas y tratamientos, reduciendo las listas de espera y mejorando su bienestar general.
  • Para la empresa, supone una inversión en productividad, motivación y fidelización del talento.

Además, desde el punto de vista fiscal, las primas de los seguros médicos que las empresas pagan a favor de sus trabajadores están exentas de IRPF hasta un máximo de 500 euros anuales por persona asegurada (empleado, cónyuge e hijos), lo que se traduce en un ahorro real y tangible.


Beneficios para la empresa


  • Atracción y retención del talento: un seguro de salud corporativo es percibido como un signo de preocupación por el bienestar del equipo.
  • Reducción del absentismo laboral: el acceso ágil a servicios médicos disminuye los tiempos de baja y mejora la salud general de la plantilla.
  • Ventajas fiscales: las primas pueden deducirse como gasto para la empresa.
  • Mejora del clima laboral y la marca empleadora: ofrecer beneficios que aportan valor real fortalece la cultura corporativa.


Beneficios para el empleado

  • Cobertura sanitaria completa sin largos tiempos de espera.
  • Ahorro fiscal, al destinar parte del salario bruto a este beneficio.
  • Flexibilidad y personalización: puede incluir a su familia en la póliza.
  • Mayor tranquilidad y bienestar, lo que se traduce en un mejor rendimiento profesional.


Conclusión

El seguro de salud corporativo no es solo un beneficio más dentro de la retribución flexible: es una inversión estratégica en las personas.

Cuando una empresa cuida la salud de su equipo, cuida también la salud de su propio negocio.

Integrar los seguros médicos en la política de compensación es, hoy en día, una de las decisiones más inteligentes para construir una organización competitiva, responsable y centrada en el bienestar.


Publicado el 31 de Octubre de 2025
Por Ángel Luis Gamino
Departamento de Seguros

¿Te interesa lo que has leído?

GRUPO DATA somos un grupo de empresas, expertos y profesionales en Cumplimiento Normativo, Formación y Seguros.